VIDEO
収入が一定を超えたら考える、お金の守り方
この動画の章立て
| 0:00 | 収入が増えるほど、手元に残りにくくなる |
| 0:19 | 所得税の税率は7段階 |
| 1:14 | 収入の4つの得方 |
| 1:48 | 時間ではなく、信用を使って増やす |
| 2:37 | 借金には2つの種類がある |
| 3:09 | 税金は、利益にかかる |
| 4:21 | 減価償却できる資産を持つ |
| 5:08 | 損益通算できる赤字・できない赤字 |
| 5:54 | 投資の前に確かめていただきたいこと |
| 6:29 | 守ることから見えてくる、この先の姿 |
| 8:09 | 続きの動画のご案内 |
動画の内容を、文章でざっくりチェック +要約を閉じる -
収入が増えるほど、手元に残りにくくなる
日本の所得税は、所得が増えるほど税率が上がる仕組みです。税率は、課税される所得に応じて7段階に分かれています。
| 課税される所得 | 税率 |
|---|---|
| 195万円未満 | 5% |
| 330万円未満 | 10% |
| 695万円未満 | 20% |
| 900万円未満 | 23% |
| 1,800万円未満 | 33% |
| 4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
出典:国税庁「所得税の税率」(タックスアンサー No.2260)。これに住民税も加わります。
収入が増えるほど、増えた分にかかる税金の割合は大きくなります。では、収入が一定の水準を超えたら、何を考えればよいのでしょうか。
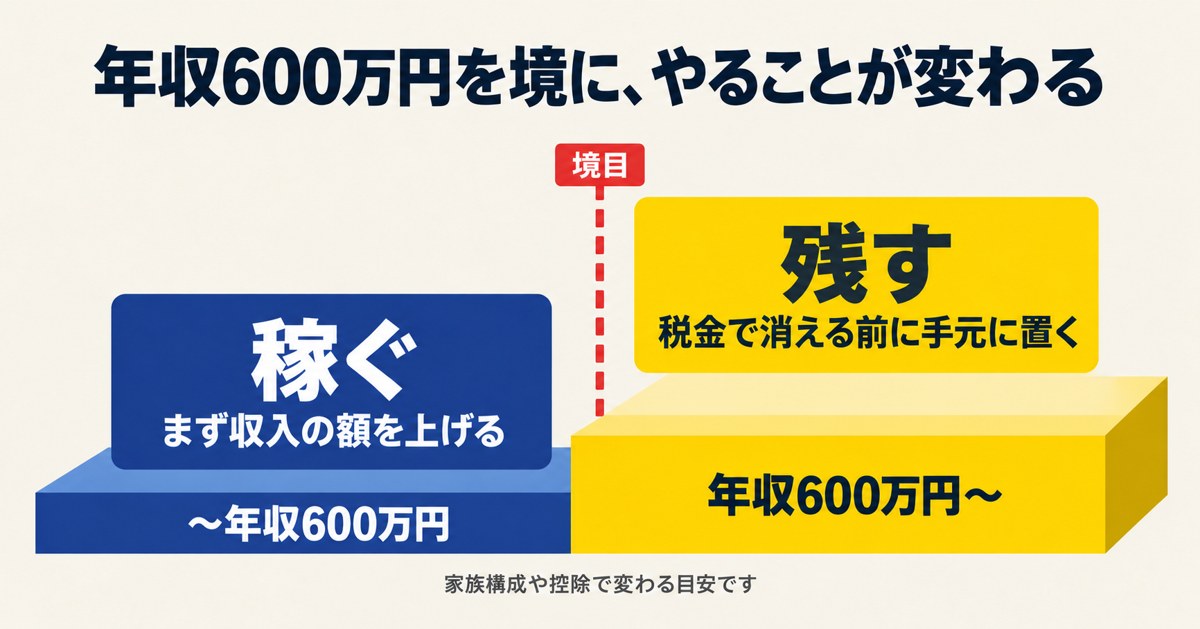
目安として、年収600万円までは「稼ぐ」、そこから先は「残す」ことに目を向けます(家族構成や控除で変わる目安です)。
時間ではなく、信用を使って増やす
収入の得方を4つに分けた考え方は、キャッシュフロー・クワドラントと呼ばれています。
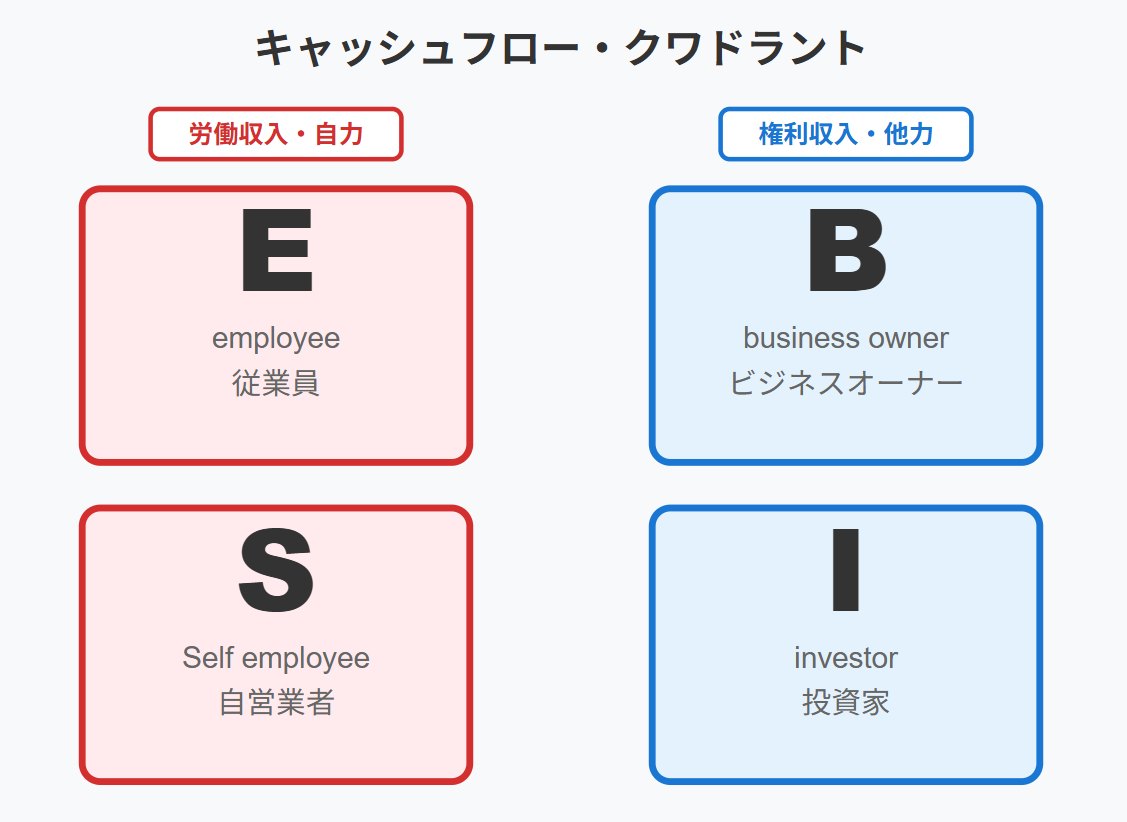
左側は自分が働いて得る収入、右側は仕組みやお金が生み出す収入です。
右側に移る方法は2つあります。自分で事業を立ち上げて育てる方法と、すでに仕組みができている事業を買う方法です。一定の収入と信用があれば融資を使えるため、手元の資金を大きく動かさずに事業を買うことができます。
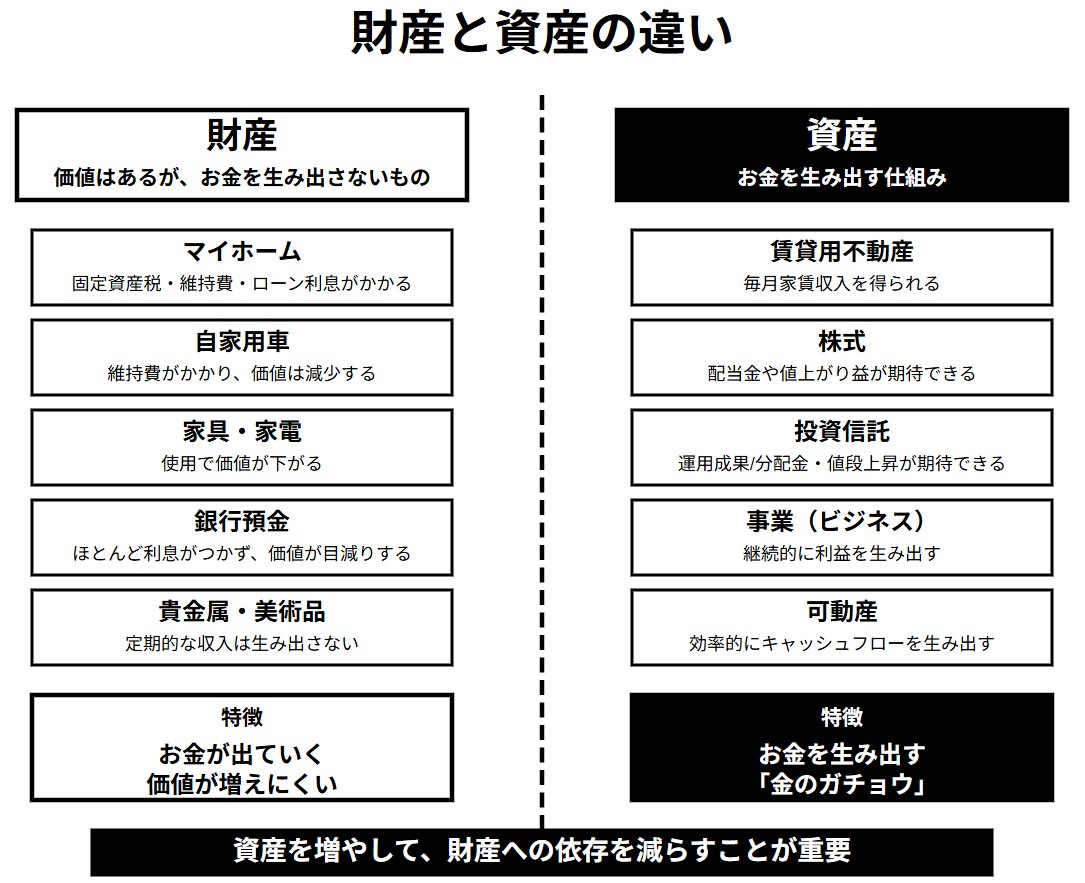
お金が出ていく「財産」と、お金を生み出す「資産」。融資は、資産を持つために使います。
税金は、利益にかかる
税金は売上そのものではなく、売上から経費を引いた利益にかかります。たとえば売上100万円・経費50万円なら、税金がかかるのは利益の50万円です。ただし、事業に関係のない支出は経費になりません。経費は、税金を減らすための支出ではなく、次の収入を生むための投資と考えます。
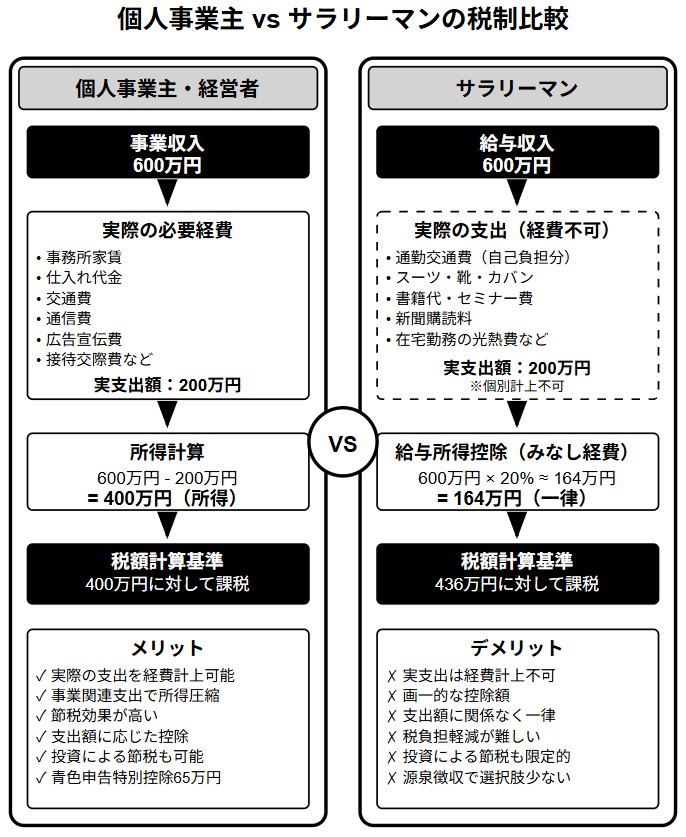
同じ収入でも、事業として必要な経費を引けるかどうかで、税金がかかる所得が変わります。
減価償却できる資産を持つ
給与を受け取っている方が税金を抑えるには、減価償却できる資産を持つことです。車や建物のように長く使う高額な資産は、買った年に全額を経費にはできず、決められた年数に分けて経費にします。これを減価償却と言います。たとえば500万円の資産を2年で減価償却する場合、1年に250万円ずつが経費になります。融資を使って買った資産でも、同じように経費にできます。
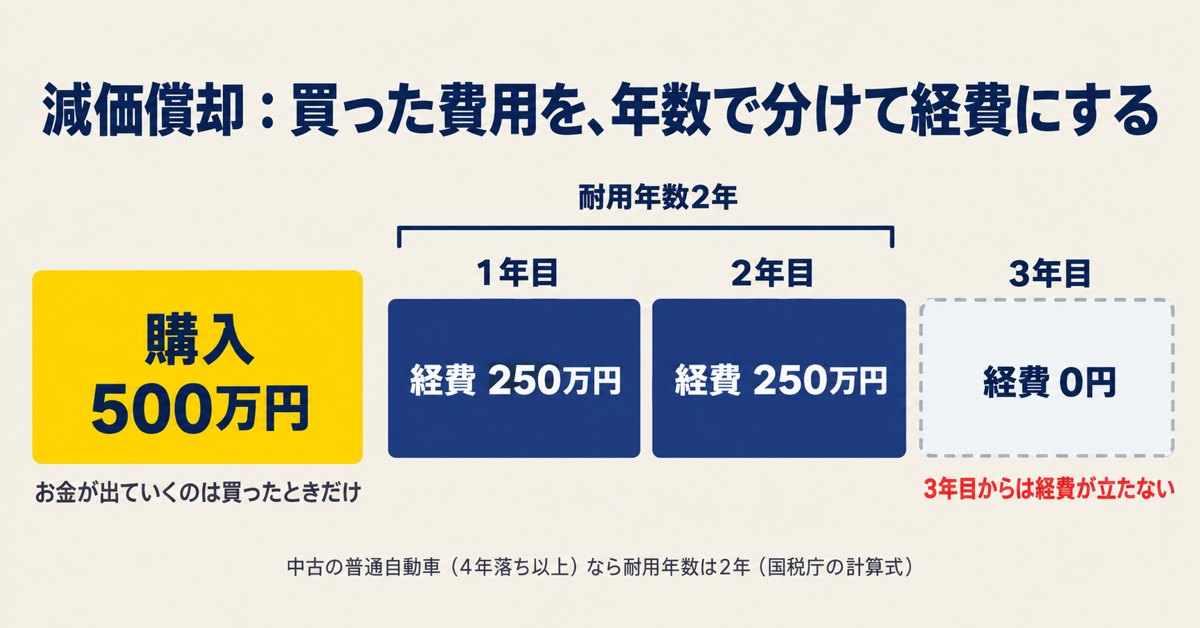
お金が出ていくのは買ったときだけ。経費は年数に分けて計上されます。
この経費で事業が帳簿の上で赤字になると、事業所得の赤字は、給与の所得と差し引きできます。これを損益通算と言い、差し引いた分だけ所得税と住民税が下がります。
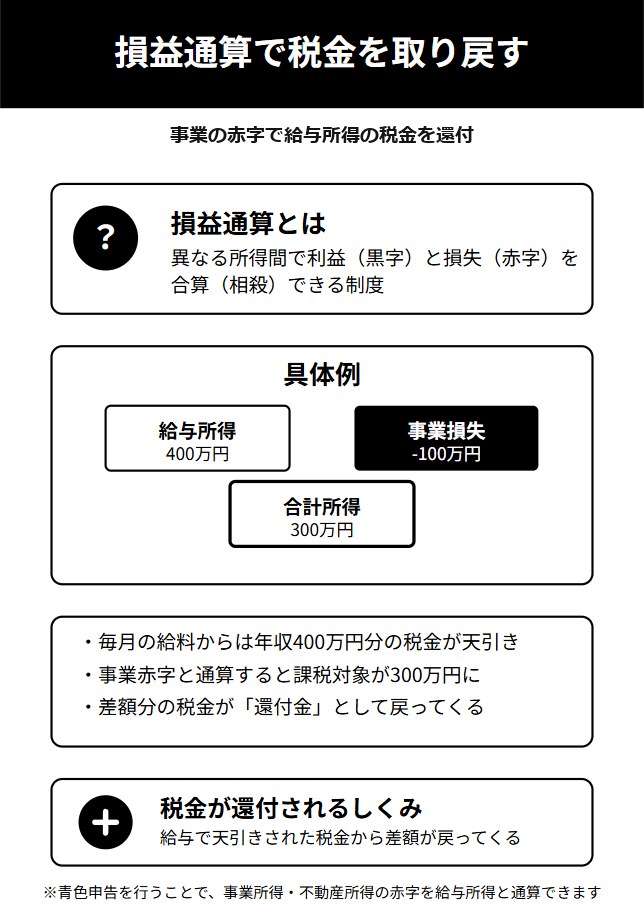
たとえば給与所得400万円に事業の赤字100万円を合わせると、税金がかかる所得は300万円になります。
出典:国税庁「損益通算」(タックスアンサー No.2250)。事業として認められる規模があることが大切です。
投資の前に確かめていただきたいこと
- 表面の利回りではなく、費用を引いたあとの実質の利回りを見る
- 管理費や修繕費などを引くと、毎年赤字になる物件もある
- 「節税になるからよい」だけで決めない
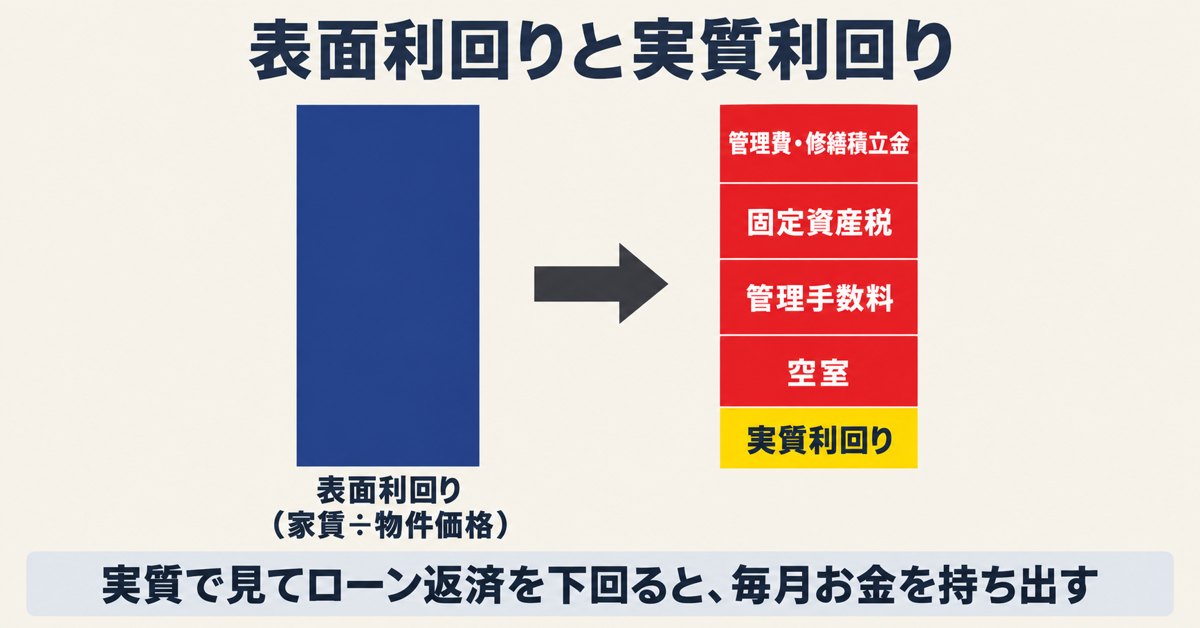
実質で見てローン返済を下回ると、毎月お金を持ち出すことになります。
守ることから見えてくる、この先の姿
税金を抑えながら、働かずに収入を生む事業を持つ。事業の売上があることで信用が高まり、その信用を使って、より大きな事業や資産へ段階的に投資を広げていく。守ることから始めて、信用を積み上げ、資産を育てていく。それが、この先に見えてくる姿です。
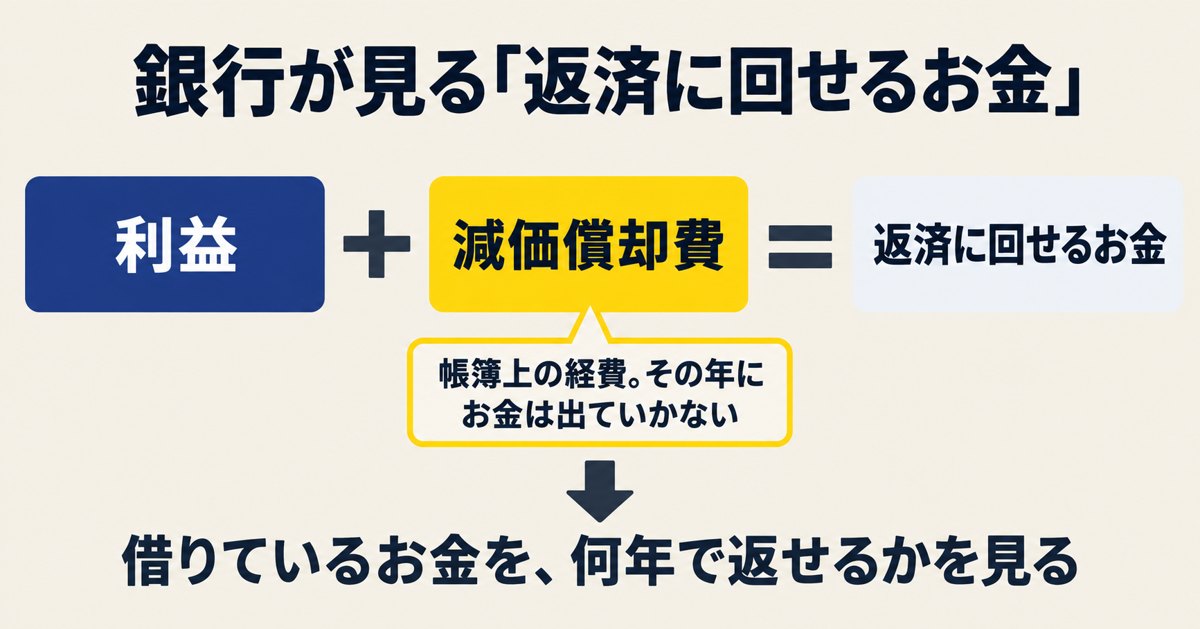
銀行は、利益と減価償却費を合わせた「返済に回せるお金」を見ています。事業の売上が、信用につながります。
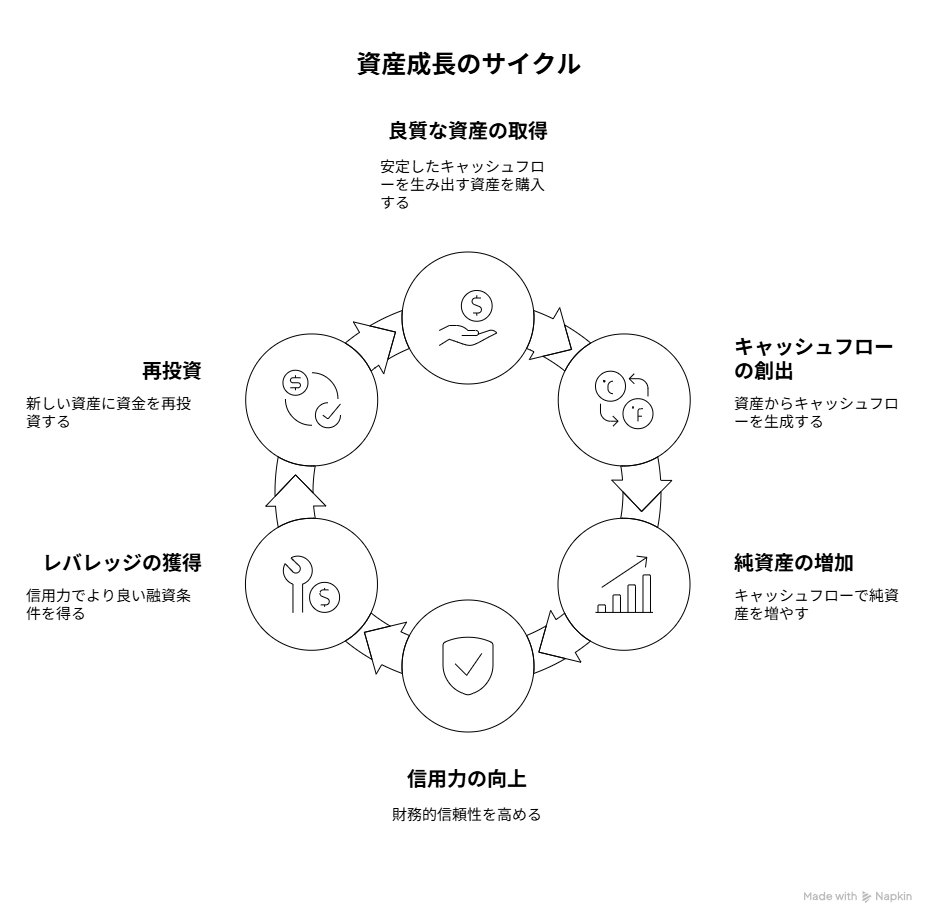
資産を持ち、信用を高め、より大きな資産へ。この流れをくり返していきます。
NEXT
減価償却できる資産を、具体的にどう持つか
ここからは、興味がある方だけに、続きの動画で具体的な事業をご紹介します。
ご覧になりたい方は、公式LINEに登録して、つづきと、ひらがなでメッセージをお送りください。続きの動画と、事業内容の資料をお届けします。
公式LINE「資産形成相談室」が開きます
ご紹介元:株式会社スターストリーム・スタジオ
※ 本ページおよび動画は、税の仕組みに関する一般的な考え方をお伝えするものであり、特定の商品・事業への投資を勧誘するものではありません。実際の税額は、収入やご家族の状況によって変わります。最終的なご判断はご自身で行い、税務については必要に応じて税理士等の専門家にご確認ください。